
A recuperação judicial começa dois anos antes
Tese
Uma recuperação judicial não começa no dia do protocolo. Começa cerca de dois anos antes, numa linha da DRE que ninguém leu com atenção.
O pedido é o fim de um processo longo, silencioso e, sobretudo, legível. A margem que cede um pouco a cada trimestre. O giro que passa a depender de desconto de duplicata. A dívida que muda de credor sem diminuir. Nenhum desses sinais grita. Todos ficam registrados.
Este memo é sobre essa cronologia: o que aparece nas demonstrações nos 24 meses que antecedem uma RJ, em que ordem, e por que tanta gente só enxerga depois.
Contexto
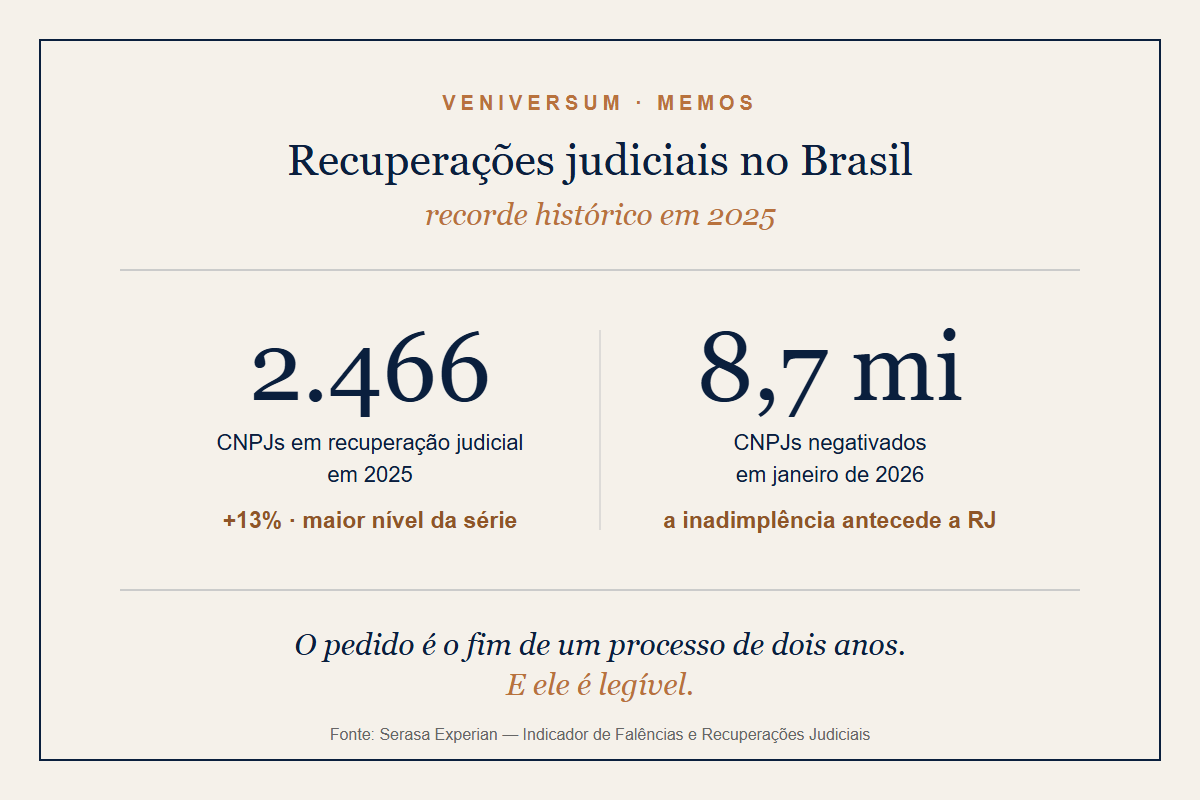
O Brasil vive um recorde. Em 2025, 2.466 CNPJs estiveram envolvidos em processos de recuperação judicial: alta de 13% sobre o ano anterior e o maior número da série histórica da Serasa Experian. E atrás desse número há outro, maior: 8,7 milhões de CNPJs negativados em janeiro de 2026, com dívida média de R$ 23 mil.
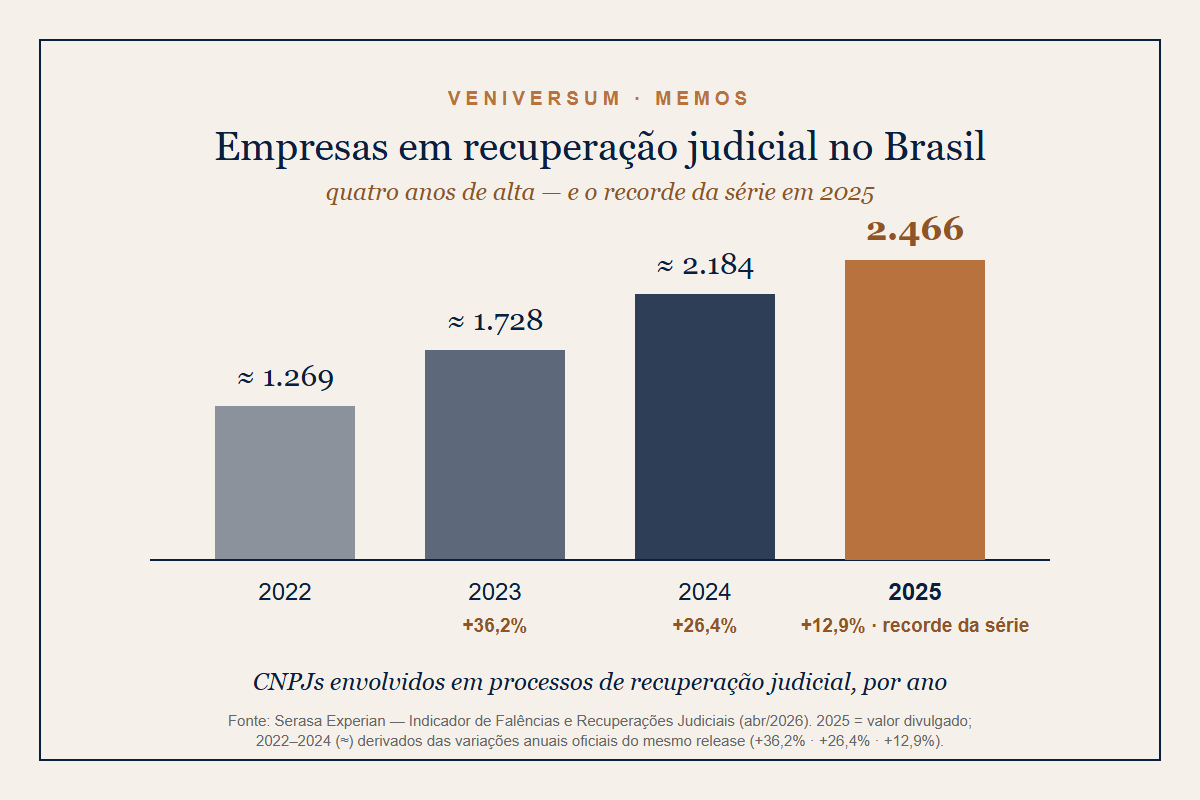
E não foi um salto isolado: são quatro anos seguidos de alta (36% em 2023, 26% em 2024, 13% em 2025). O ritmo desacelera, o nível não para de subir. Na contramão, os pedidos de falência caíram 19% no mesmo ano. As empresas não estão falindo mais; estão renegociando mais, num ambiente de crédito que a própria Serasa descreve como seletivo.
A economista-chefe da Serasa observa que a inadimplência costuma anteceder os movimentos de recuperação judicial. Ou seja: o dado agregado do país repete o que acontece dentro de cada empresa. Primeiro os sinais. Depois o pedido. Nunca o contrário.
Para a PME brasileira, com empresa fechada, sócio não diversificado e contabilidade muitas vezes atrasada, a pergunta que importa não é "quantas empresas quebraram". É: o que essas empresas tinham nos números, dois anos antes, que ninguém quis ler?
Análise
O que o recorde não mostra
Antes de ler o balanço de uma empresa, vale ler o viés da própria estatística. O recorte setorial da Serasa diz que agropecuária (30,1% dos CNPJs) e serviços (30%) lideram as recuperações judiciais de 2025; o comércio vem atrás (21,7%), perdendo participação. Lido com pressa, isso sugere que o varejo é o setor menos frágil do país.
É o contrário. E a diferença ensina algo sobre o instrumento.
Os dados de sobrevivência empresarial, numa base de 13,1 milhões de empresas, mostram o comércio como o setor de maior mortalidade do Brasil: 24% mais chance de fechar que a agropecuária e a pior taxa de sobrevivência em cinco anos, 74,4%. Serviços vem logo atrás. Mas essas empresas não aparecem no recorde de RJ, porque recuperação judicial não é morte: é o direito de negociar a morte. O processo custa advogado, administrador judicial, meses de tramitação e uma dívida estruturada que valha renegociar. O pequeno varejo raramente dispõe dessa estrutura. Quando o caixa acaba, ele não protocola. Fecha a porta. A sobrevida mediana de uma PME comercial em declínio, até a baixa, é de um ano e meio. Sem petição, sem estatística de recuperação, sem manchete.
O agro conta a história inversa. O salto de 1,3% para 30,1% de participação em treze anos não é só safra ruim: até 2020, o produtor rural pessoa física mal tinha acesso ao instrumento. A Lei 14.112/2020 abriu essa porta (RJ sem CNPJ, com plano simplificado para dívidas de até R$ 4,8 milhões) e o STJ consolidou o entendimento em 2022. Somem-se os riscos que a própria Serasa lista, do clima aos insumos dolarizados e ao ciclo longo de safra e entressafra, e o quadro fecha: um setor com a melhor sobrevivência de longo prazo do país, mas que, quando quebra, quebra rápido, e que agora tem um instrumento para não quebrar de vez.
A leitura que fica: o recorde de recuperações judiciais é o retrato de quem pôde se reestruturar. A fragilidade do varejo não está nessa foto. Está na estatística de baixas, onde ninguém dá entrevista. E os 8,7 milhões de CNPJs negativados são a base do iceberg de onde saem as duas filas: a dos que negociam e a dos que simplesmente fecham.
O motor invisível
Falta uma pergunta de fundo antes de descer ao balanço: por que tantos relógios individuais disparam ao mesmo tempo? A resposta é o ciclo de crédito. Howard Marks, num memorando de 2001, resgata uma frase da The Economist que resume o mecanismo: os piores empréstimos são feitos nas melhores épocas. Na fase de liquidez farta, o crédito barato funciona como anestesia: estruturas frágeis se dilatam e erros de alocação se acumulam sem punição imediata. Quando o pêndulo oscila da complacência para a seletividade e o custo do capital sobe, a janela de refinanciamento se fecha. A virada do ciclo não cria a fragilidade dos 24 meses anteriores; apenas retira o véu e cobra a conta das decisões tomadas na euforia.
O relógio de 24 meses
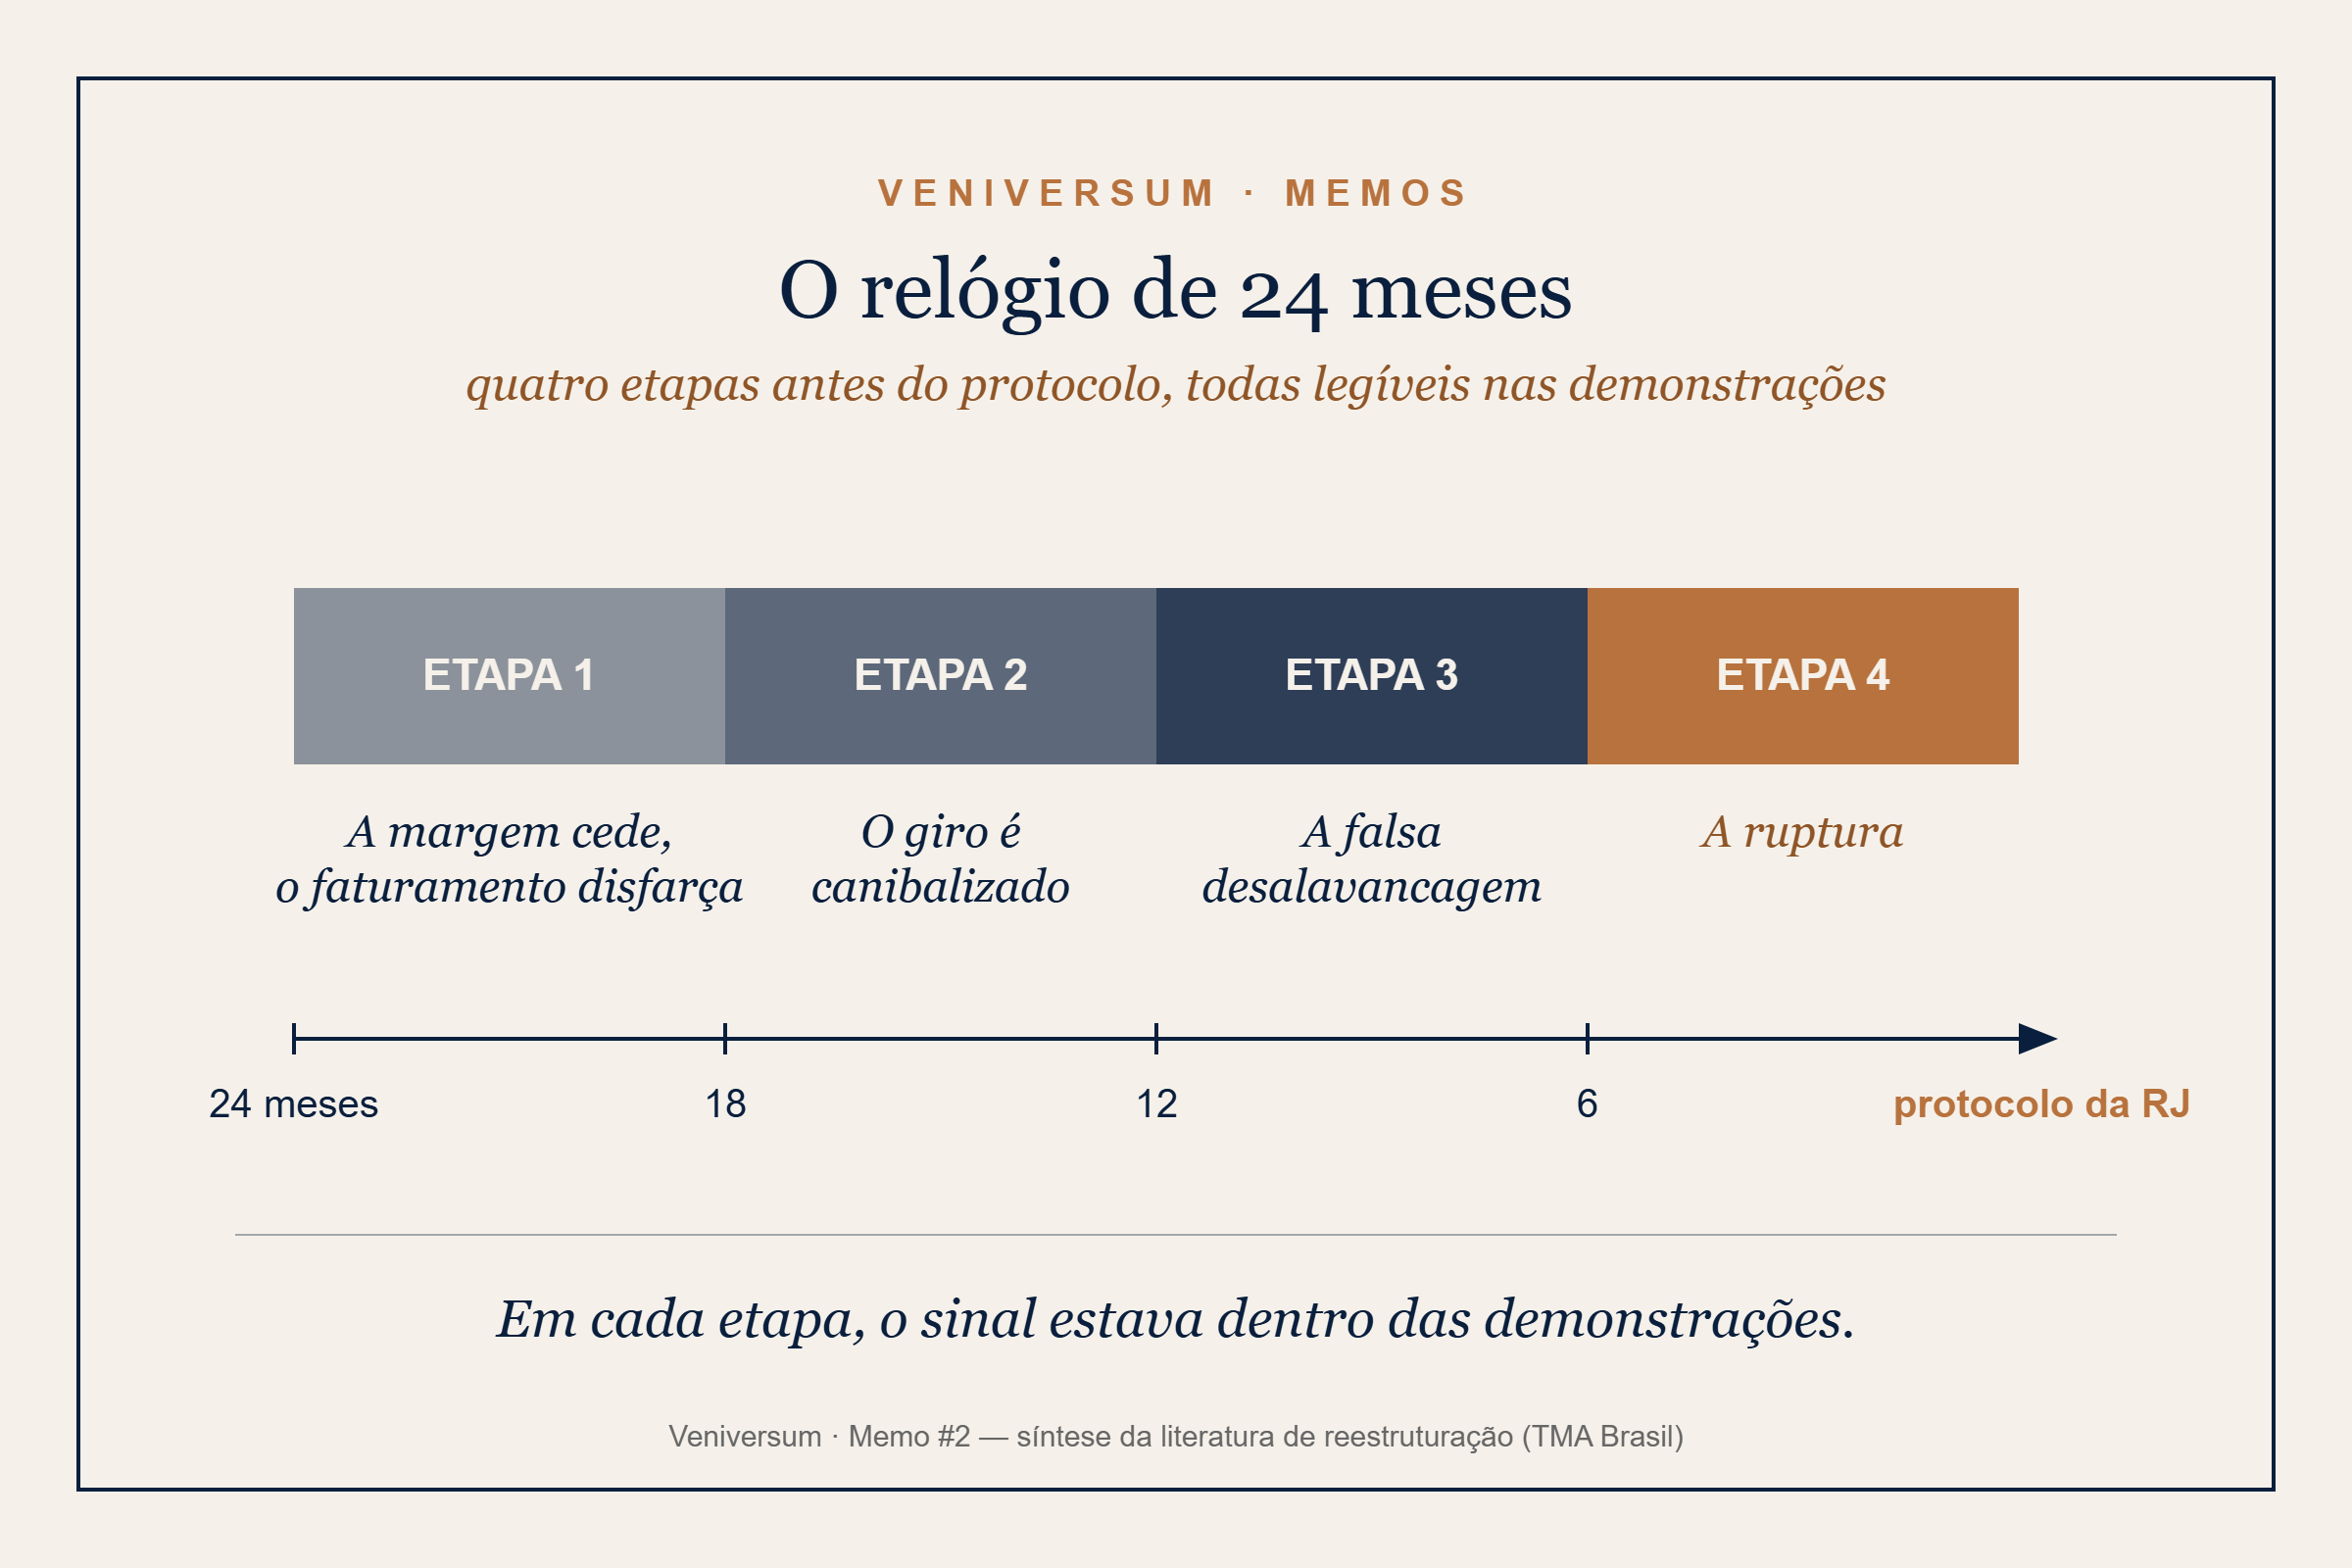
A literatura de reestruturação no Brasil descreve um padrão que se repete com pouca variação: quando o empresário protocola a RJ, a empresa já acumulou perdas por pelo menos dois anos. A deterioração segue uma ordem, e cada etapa deixa marca contábil.
Etapa 1 (24 a 18 meses antes): a margem cede, o faturamento disfarça. A receita cresce ou se mantém, e é isso que engana. Por baixo, a margem de contribuição encolhe: vendas fechadas com desconto para sustentar o volume, custos fixos que sobem, crédito concedido com menos critério para manter o cliente comprando. No balanço, a necessidade de capital de giro começa a inflar: estoque parado, prazo esticado. É a fase em que quase ninguém olha, porque a última linha ainda parece bem.
Etapa 2 (18 a 12 meses antes): o giro é canibalizado. O resultado operacional vira déficit e alguém precisa financiá-lo. A empresa desconta duplicatas, antecipa recebíveis de cartão, toma crédito caro. A conta de clientes diminui no ativo, não porque se recebe melhor, mas porque os recebíveis foram cedidos ao banco. Quando os recebíveis livres acabam, acabou a última reserva de liquidez rápida.
Etapa 3 (12 a 6 meses antes): a falsa desalavancagem. Aqui mora o fenômeno mais traiçoeiro do processo, e ele merece ser visto de perto. Pressionado por vencimento antecipado e por avais pessoais, o empresário desvia todo o caixa disponível para amortizar dívida bancária. No balanço seguinte, a dívida com bancos caiu. Por exemplo, R$ 50 milhões a menos. Parece desalavancagem. Mas a conta de fornecedores cresceu quase o mesmo montante. A dívida não diminuiu: mudou de credor. Saiu do banco, que tem contrato e garantia, e foi para o fornecedor, que tem paciência finita. A empresa trocou crédito estruturado por crédito comercial esticado até o limite. E o balanço, lido com pressa, aplaude.
Etapa 4 (últimos 6 meses): a ruptura. O fornecedor corta o prazo ou passa a exigir pagamento adiantado. O estoque definha. Impostos e folha atrasam. A inadimplência chega ao sistema do Banco Central, os limites travam, e o que era problema privado vira informação pública. O protocolo da RJ, quando vem, apenas dá nome jurídico a uma paralisia operacional que já estava instalada.
O que essa cronologia diz: em cada etapa, o sinal estava dentro das demonstrações. Margem de contribuição é uma conta. Recebíveis gravados aparecem. A troca banco-por-fornecedor fica escrita no passivo. Nada disso exige informação privilegiada; exige leitura.
O paradoxo do lucro
"Mas a empresa dava lucro." Essa frase aparece em quase toda autópsia de RJ, e ela revela o segundo mecanismo da cegueira: confundir competência com caixa.
A DRE registra a venda quando ela acontece, não quando o dinheiro entra. Uma empresa pode vender bem, registrar lucro e, ainda assim, financiar o próprio cliente com um capital de giro que não tem. O lucro existe no papel enquanto o dinheiro fica imobilizado em estoque e prazo. O EBITDA, métrica favorita de tanta gestão, piora o quadro: ele ignora justamente a variação do capital de giro e o investimento. Uma gestão obcecada por EBITDA pode acelerar vendas a prazo, inflar o indicador e esvaziar o caixa no mesmo movimento.
O Memo #1 disse que nenhum número fala sozinho. Este é o caso extremo: o lucro contábil, lido sem o fluxo de caixa ao lado, não é só mudo. É mentiroso.
Por que ninguém age
Se os sinais são legíveis, por que o empresário médio só reage na etapa 4?
A resposta da literatura de turnaround é menos técnica e mais humana. Há a negação: a relação do fundador com a empresa é passional, quase paternal, e admitir a deterioração parece admitir fracasso pessoal. Há a aversão à perda, bem documentada por Kahneman: a dor de realizar um prejuízo hoje pesa mais que o risco de um prejuízo maior amanhã, então mantém-se a filial deficitária, o produto que não para em pé, o funcionário leal com função obsoleta. Há as câmaras de eco: sob estresse, o gestor se cerca de quem confirma o que ele quer ouvir. E há a paralisia analítica: encomendar mais um estudo, mais uma projeção, mais uma simulação, como pretexto para não decidir.
Há ainda um mecanismo mais perverso, porque pune justamente quem viu. O financeiro projeta o buraco no caixa e crava uma data. A data passa em branco: no aperto, a empresa atrasa um fornecedor aqui, queima um estoque ali, estica o rotativo. O buraco não sumiu; foi adiado, com juros. Mas não apareceu no dia marcado, e para a diretoria isso basta como prova de alarmismo. O aviso seguinte já chega desacreditado. Liquidez sob estresse não anda em linha reta: dá para manipulá-la por semanas à custa do capital de giro, e é essa manobra que faz a previsão "errar". O ofício conhece o antídoto: aposentar a data única e avisar por gatilho. "Se a renovação da linha for negada, o pagamento da dívida antiga congela na segunda-feira seguinte." Assim o aviso não precisa acertar o calendário para ser verdade.
O custo desse atraso tem nome no ofício: a diferença entre early e late turnaround. Quem age quando a margem começa a ceder ainda tem caixa, credibilidade e opções privadas de ajuste. Quem espera a asfixia negocia sem alternativas, com o controle de fato transferido aos credores. O tempo, nesse processo, não é neutro: cada mês de negação fecha portas que não reabrem.
Implicação prática
Para quem lê as próprias demonstrações (dono, CFO, controller), a cronologia acima vira um método de leitura mensal. Três confrontos, sempre os mesmos:
Margem de contribuição contra custos fixos. Receita menos tudo que é estritamente variável, comparada com a estrutura fixa que ela precisa carregar. Se a margem de contribuição não cobre os fixos com folga, a operação roda abaixo do equilíbrio, e vender mais, nessa condição, acelera a perda em vez de compensá-la.
Ciclo financeiro contra o próprio histórico. Prazo de receber, mais prazo de estocar, menos prazo de pagar. O número absoluto importa menos que a tendência: um ciclo que sobe de 30 para 60 dias dobra a necessidade de giro, e alguém precisará financiá-la.
Fluxo de caixa operacional contra o EBITDA e contra a parcela do banco. Se a DRE mostra lucro e o caixa operacional é persistentemente negativo, o lucro é ilusão de competência. E se o caixa gerado no mês é menor que a amortização bancária do mês, a operação está sendo sacrificada para servir a dívida.
Nenhuma dessas leituras exige sistema novo ou consultoria. Exige o hábito de fazer as três perguntas todo mês, e a disposição de acreditar na resposta quando ela vier feia.
Conclusão
O recorde de recuperações judiciais de 2025 pode ser lido como notícia macroeconômica. Preferimos ler de outro jeito: como 2.466 histórias em que os números avisaram com dois anos de antecedência e o aviso não foi atendido.
A recuperação judicial que chega "de repente" não existe. Existe margem que cedeu sem ninguém confrontar, giro canibalizado sem ninguém somar, dívida que mudou de credor sem ninguém perguntar por quê. Os números estavam lá o tempo todo. Não faltou informação — faltou leitura.
In Numeris, Veritas.
